โซลาร์แซงถ่านหินด้านกำลังการผลิตติดตั้งในจีน: อ่านตัวเลขปี 2026
สิ้นเดือนกรกฎาคม 2026 จีนมีโซลาร์ 1,286 GW และโรงไฟฟ้าถ่านหิน 1,285 GW การติดตั้งโซลาร์ใหม่ครึ่งปีแรกลดลงราวสองในสามจากปี 2025 ขณะที่ระบบกักเก็บพลังงานโต 61% สิ่งนี้มีความหมายอย่างไรต่อผู้ผลิตอินเวอร์เตอร์และ PCS
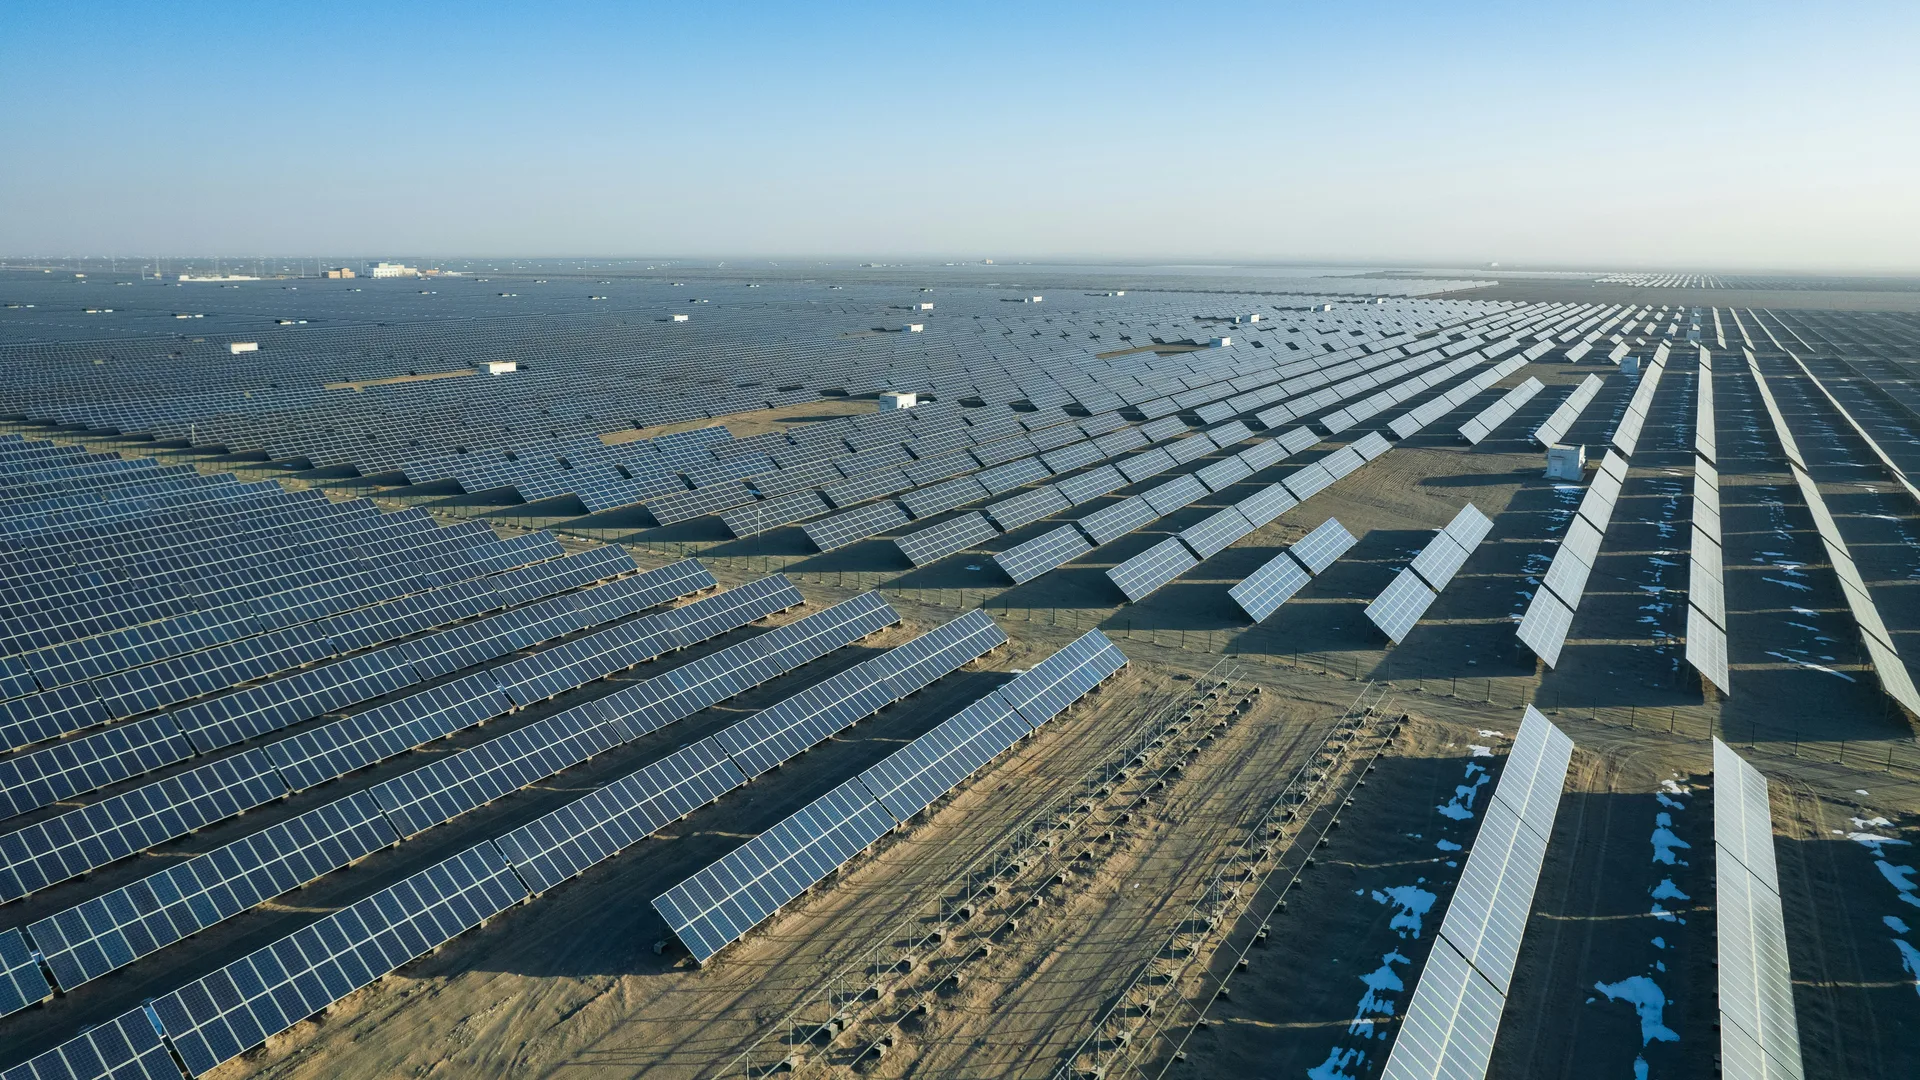
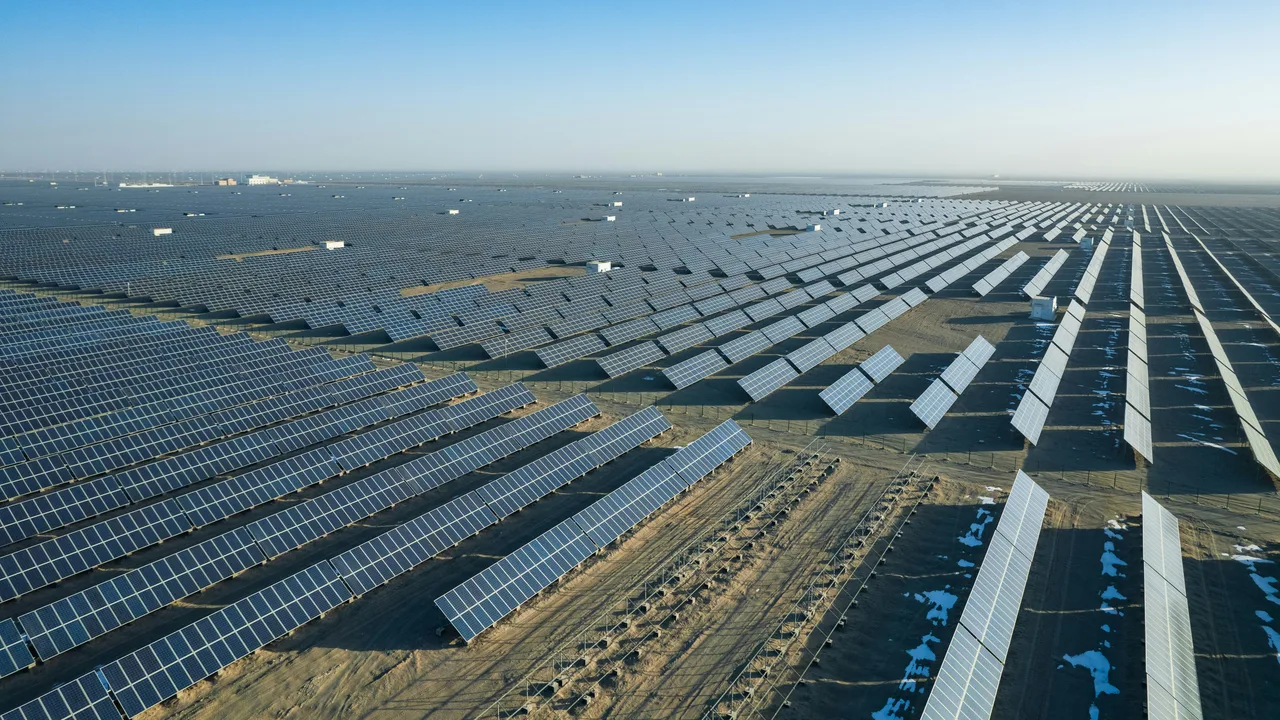
- 01สิ้นกรกฎาคม 2026: โซลาร์ 1,286 GW ถ่านหิน 1,285 GW โซลาร์กลายเป็นแหล่งที่มีกำลังการผลิตติดตั้งมากที่สุด คิดเป็น 31.5%
- 02มกราคม–กรกฎาคม โซลาร์ผลิตไฟฟ้า 802.4 TWh (+15.5%) ราว 13% ของทั้งหมด ถ่านหินยังผลิตมากที่สุด
- 03ครึ่งแรกปี 2026 เชื่อมต่อโซลาร์ใหม่ 71.77 GW เทียบกับ 212 GW ในครึ่งแรกปี 2025 โดยระบบกระจายตัวคิดเป็น 58.8%
- 04อัตราการใช้ประโยชน์ลดจาก 94% เป็น 91.4% โครงข่ายต้องการไฟฟ้าที่สั่งการได้และพยากรณ์ได้
- 05ระบบกักเก็บพลังงานรูปแบบใหม่ ณ สิ้นมิถุนายน 153 GW / 396 GWh เพิ่มขึ้น 61%
ตัวเลขสำคัญ
| รายการ | ตัวเลข | ช่วงเวลา |
|---|---|---|
| กำลังการผลิตติดตั้งโซลาร์ | 1,286 GW | สิ้นกรกฎาคม 2026 |
| กำลังการผลิตติดตั้งถ่านหิน | 1,285 GW | สิ้นกรกฎาคม 2026 |
| สัดส่วนโซลาร์ในกำลังการผลิตรวม | 31.5% | สิ้นกรกฎาคม 2026 |
| การผลิตไฟฟ้าจากโซลาร์ | 802.4 TWh, +15.5% | มกราคม–กรกฎาคม 2026 |
| โซลาร์ใหม่ที่เชื่อมต่อโครงข่าย | 71.77 GW (รวมศูนย์ 29.55, กระจายตัว 42.22) | ครึ่งแรก 2026 |
| โซลาร์ใหม่ที่เชื่อมต่อโครงข่าย | 212 GW (รวมศูนย์ราว 100, กระจายตัว 113) | ครึ่งแรก 2025 |
| อัตราการใช้ประโยชน์โซลาร์ | 91.4% / 94% | ครึ่งแรก 2026 / 2025 |
| ระบบกักเก็บพลังงานรูปแบบใหม่ | 153 GW / 396 GWh, +61% | สิ้นมิถุนายน 2026 |
แหล่งที่มา: การแถลงข่าวของสำนักงานพลังงานแห่งชาติจีน (NEA) และบทความของ People’s Daily ที่ NEA นำมาเผยแพร่ซ้ำเมื่อ 11 กันยายน 2026
แซงด้านกำลังการผลิต ไม่ใช่ปริมาณไฟฟ้า
หมุดหมายนี้หมายถึงกำลังการผลิตติดตั้ง ด้านปริมาณไฟฟ้า ช่วงมกราคม–กรกฎาคม ไฟฟ้าราว 1 ใน 8 หน่วยมาจากโซลาร์ ถ่านหินยังเป็นแหล่งผลิตไฟฟ้าใหญ่ที่สุด แม้สัดส่วนในครึ่งแรกปี 2026 จะต่ำกว่า 50% เป็นครั้งแรก ตามข้อมูลของ State Grid ช่วงพีคฤดูร้อนนี้ โซลาร์มักจ่ายไฟได้มากกว่า 35% ของกำลังผลิตช่วงเที่ยง
ทำไมการติดตั้งใหม่ลดลง
ครึ่งแรกปี 2025 เป็นจุดสูงสุดที่ผิดปกติ: เชื่อมต่อใหม่ 212 GW ทั้งปี 317 GW จุดสูงสุดนี้ตรงกับเส้นแบ่งของการปฏิรูปราคาโดย NDRC และ NEA (เอกสารเลขที่ 136): โครงการที่เดินเครื่องก่อน 1 มิถุนายน 2025 ใช้นโยบายราคาเดิม ส่วนโครงการหลังจากนั้นขายไฟฟ้าในตลาด โดยราคากลไกกำหนดผ่านการประมูล NEA ไม่ได้ระบุว่าการชะลอตัวในปี 2026 มาจากสาเหตุเดียว แต่ช่วงเวลาตรงกัน
กำลังการผลิตสะสมยังเพิ่มขึ้น: สิ้นมิถุนายนอยู่ที่ 1,272 GW เพิ่มขึ้น 15.8% จากปีก่อน
ความหมายต่อผู้ผลิตอุปกรณ์
- พฤติกรรมบนโครงข่ายสำคัญกว่าปริมาณ อัตราการใช้ประโยชน์ลดเหลือ 91.4% บทความระบุให้โซลาร์เปลี่ยนจาก “พึ่งพาสภาพอากาศ” เป็น “สั่งการได้และพยากรณ์ได้” ฟังก์ชันสนับสนุนโครงข่ายของอินเวอร์เตอร์ การควบคุมกำลังไฟฟ้าจริงและรีแอกทีฟ และการทำงานร่วมกับระบบกักเก็บ คือสิ่งที่การทดสอบเชื่อมต่อโครงข่ายตรวจสอบ
- ระบบกระจายตัวเป็นส่วนใหญ่ 42.22 GW จาก 71.77 GW คือหลังคาบ้าน ที่อยู่อาศัย และอาคารพาณิชย์ อุปกรณ์อยู่ใกล้ผู้คน จึงต้องผ่านขีดจำกัด EMC สำหรับสภาพแวดล้อมที่อยู่อาศัยและความปลอดภัยในการติดตั้ง
- ระบบกักเก็บยังเติบโต 153 GW ณ สิ้นมิถุนายน และเป้าหมาย 300 GW ภายในปี 2030 ตามแผนพัฒนาฉบับที่ 15 ความต้องการทดสอบการเชื่อมต่อโครงข่าย ความปลอดภัย และ EMC ของ PCS จึงเพิ่มขึ้น
- ตลาดส่งออกมีน้ำหนักมากขึ้น เมื่อการติดตั้งในประเทศต่ำกว่าระดับปี 2025 สัดส่วนตลาดต่างประเทศก็สูงขึ้น แต่ละตลาดมีข้อกำหนดโครงข่ายและเส้นทางการรับรองของตัวเอง ผลิตภัณฑ์หนึ่งรุ่นจึงมักต้องมีหลายแผนการทดสอบ
คำถามที่พบบ่อย
โซลาร์แซงถ่านหินด้านปริมาณไฟฟ้าแล้วหรือยัง
ยัง แซงเฉพาะกำลังการผลิตติดตั้ง ช่วงมกราคม–กรกฎาคม 2026 โซลาร์ผลิตไฟฟ้าราว 13% ถ่านหินยังใหญ่ที่สุด แม้สัดส่วนครึ่งแรกปีจะต่ำกว่า 50% เป็นครั้งแรก
การติดตั้งโซลาร์ใหม่ลดลงเท่าไร
ครึ่งแรกปี 2026 เชื่อมต่อ 71.77 GW เทียบกับ 212 GW ในช่วงเดียวกันปี 2025 ลดลงราวสองในสาม กำลังการผลิตสะสมยังเพิ่ม 15.8%
เส้นแบ่ง 1 มิถุนายน 2025 คืออะไร
ตามเอกสารเลขที่ 136 ของ NDRC/NEA โครงการที่เดินเครื่องก่อน 1 มิถุนายน 2025 ใช้นโยบายราคาเดิม โครงการหลังจากนั้นขายไฟในตลาด และกำหนดราคากลไกด้วยการประมูล
แหล่งอ้างอิง
- NEA (reprinting People’s Daily, 11 Sep 2026): Solar becomes the largest power source by installed capacity
- NEA press conference: renewable grid connection in H1 2026
- NEA press conference: renewable grid connection in H1 2025
- NEA: renewable grid connection in 2025
- NDRC and NEA, Fa Gai Jia Ge [2025] No. 136: market-based pricing for new-energy power