Solar mengatasi arang batu dalam kapasiti terpasang di China: membaca data 2026
Pada akhir Julai 2026, China mempunyai 1,286 GW solar dan 1,285 GW arang batu. Pemasangan PV baharu separuh pertama turun kira-kira dua pertiga berbanding 2025, manakala storan tenaga naik 61%. Apa maknanya bagi pengeluar penyongsang dan PCS.
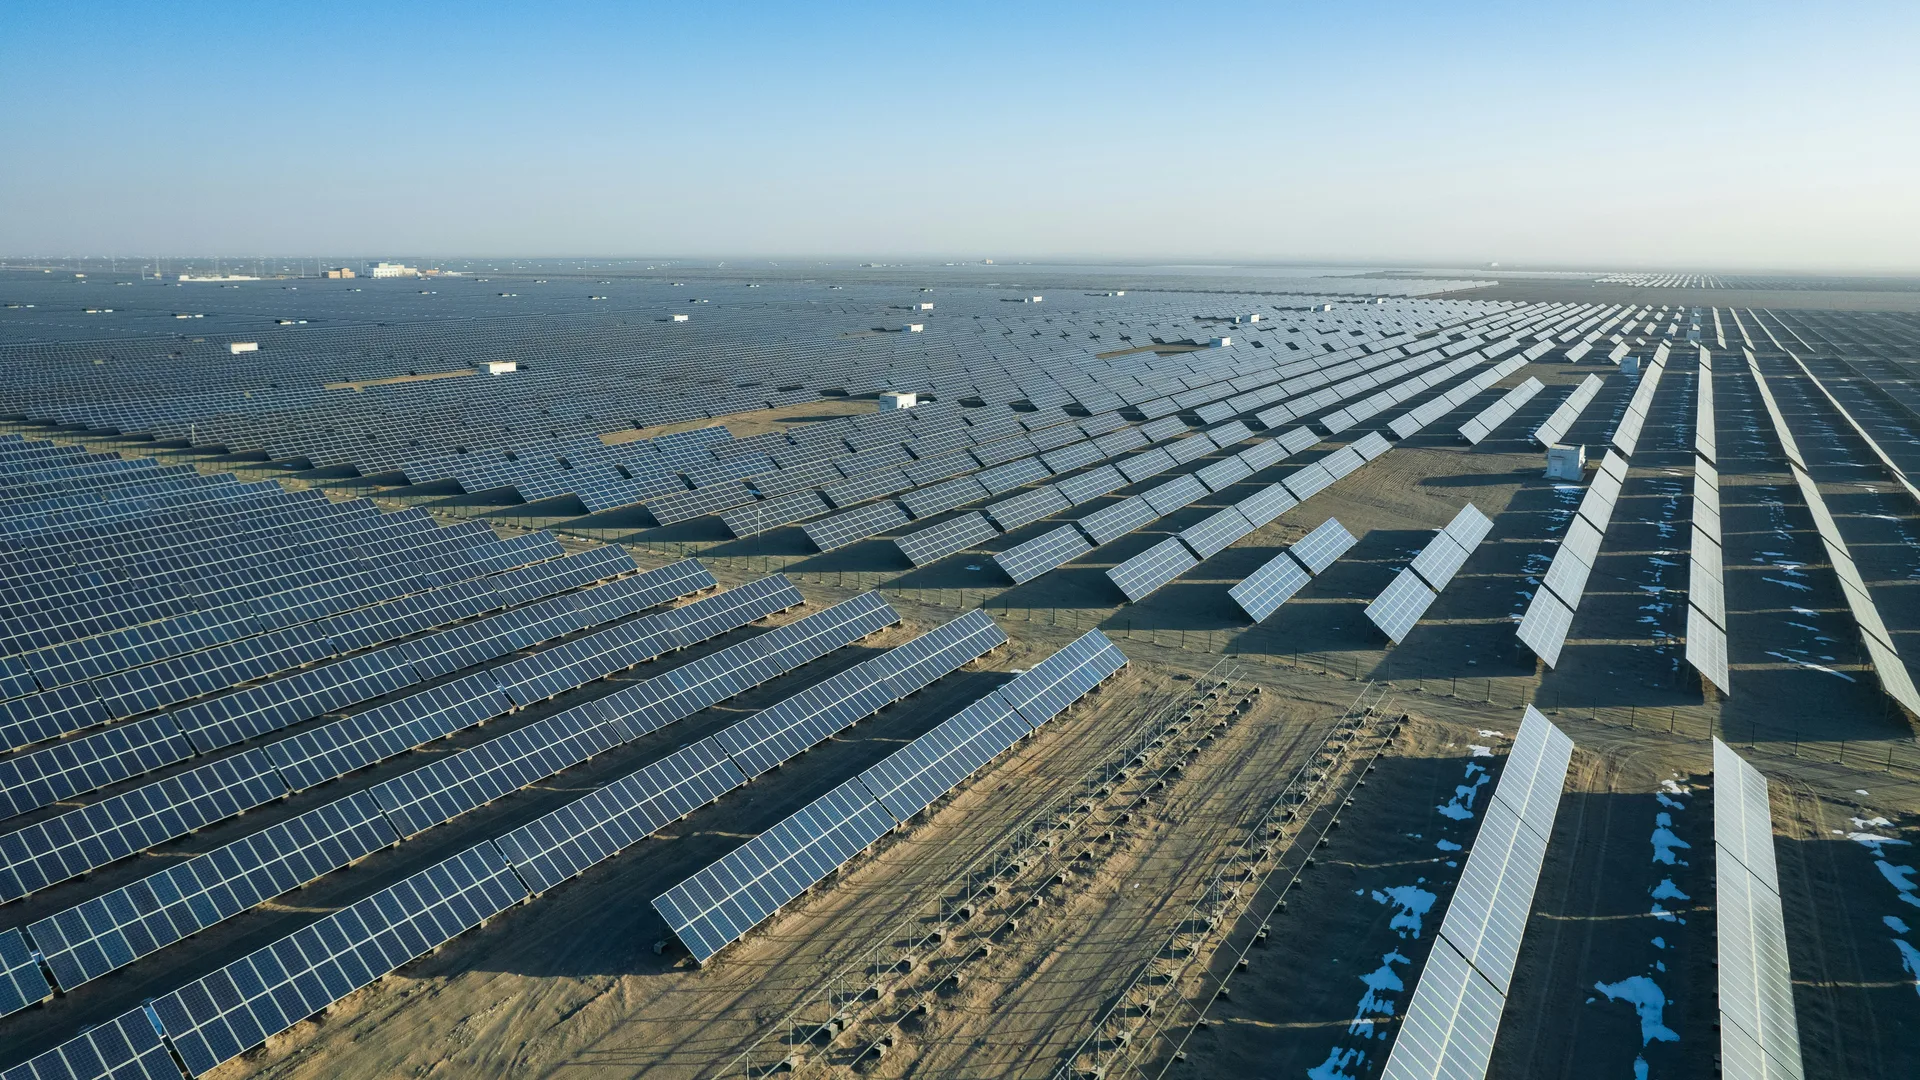
- 01Akhir Julai 2026: solar 1,286 GW, arang batu 1,285 GW. Solar kini sumber berkapasiti terpasang terbesar, 31.5% daripada jumlah.
- 02Januari–Julai, solar menjana 802.4 TWh (+15.5%), kira-kira 13% daripada jumlah. Arang batu masih penjana terbesar.
- 03PV baharu disambung ke grid pada separuh pertama 2026: 71.77 GW, berbanding 212 GW pada separuh pertama 2025. PV teragih 58.8%.
- 04Kadar penggunaan PV turun daripada 94% kepada 91.4%. Grid mahukan bekalan yang boleh dijadualkan dan diramal.
- 05Storan tenaga jenis baharu mencecah 153 GW / 396 GWh pada akhir Jun, naik 61%.
Angka utama
| Perkara | Angka | Tempoh |
|---|---|---|
| Kapasiti terpasang solar | 1,286 GW | akhir Julai 2026 |
| Kapasiti terpasang arang batu | 1,285 GW | akhir Julai 2026 |
| Bahagian solar daripada jumlah kapasiti | 31.5% | akhir Julai 2026 |
| Penjanaan solar | 802.4 TWh, +15.5% | Januari–Julai 2026 |
| PV baharu disambung ke grid | 71.77 GW (berpusat 29.55, teragih 42.22) | separuh pertama 2026 |
| PV baharu disambung ke grid | 212 GW (berpusat kira-kira 100, teragih 113) | separuh pertama 2025 |
| Kadar penggunaan PV | 91.4% / 94% | separuh pertama 2026 / 2025 |
| Storan tenaga jenis baharu | 153 GW / 396 GWh, +61% | akhir Jun 2026 |
Sumber: sidang media Pentadbiran Tenaga Kebangsaan China (NEA) dan artikel People’s Daily yang diterbitkan semula di laman NEA, 11 September 2026.
Kapasiti, belum penjanaan
Pencapaian ini merujuk kapasiti terpasang. Dari segi penjanaan, pada Januari–Julai kira-kira satu daripada lapan kWh datang daripada solar. Arang batu masih penjana terbesar, walaupun bahagiannya pada separuh pertama 2026 buat kali pertama jatuh di bawah 50%. Menurut data State Grid, semasa puncak musim panas ini solar biasanya membekalkan lebih 35% kuasa tengah hari.
Mengapa pemasangan baharu menurun
Separuh pertama 2025 ialah puncak luar biasa: 212 GW disambung, setahun penuh 317 GW. Puncak ini bertepatan dengan garis pemisah pembaharuan harga oleh NDRC dan NEA (Dokumen No. 136): projek yang beroperasi sebelum 1 Jun 2025 mengekalkan dasar harga lama, manakala projek selepas itu menjual elektrik di pasaran, dengan harga mekanisme ditetapkan melalui bidaan. NEA tidak mengaitkan perlahan 2026 dengan satu sebab, tetapi masanya sepadan.
Kapasiti kumulatif terus meningkat: 1,272 GW pada akhir Jun, 15.8% lebih tinggi berbanding setahun sebelumnya.
Maknanya bagi pengeluar peralatan
- Tingkah laku di grid lebih penting daripada jumlah. Kadar penggunaan turun kepada 91.4%. Artikel itu menggesa solar beralih daripada “bergantung pada cuaca” kepada “boleh dijadualkan dan diramal”. Fungsi sokongan grid dalam penyongsang, kawalan kuasa aktif dan reaktif, serta gandingan dengan storan ialah perkara yang disemak dalam ujian sambungan grid.
- Teragih bahagian terbesar. 42.22 GW daripada 71.77 GW ialah bumbung, kediaman dan komersial. Produk dipasang berhampiran orang, jadi had EMC persekitaran kediaman dan keselamatan pemasangan terpakai.
- Storan terus berkembang. 153 GW pada akhir Jun dan sasaran 300 GW menjelang 2030 dalam rancangan lima tahun ke-15. Keperluan ujian sambungan grid, keselamatan dan EMC untuk PCS turut meningkat.
- Pasaran eksport lebih berat. Dengan pemasangan domestik di bawah paras 2025, bahagian pasaran luar negara dalam jualan meningkat. Setiap pasaran ada kod grid dan laluan pensijilan sendiri, jadi satu produk sering memerlukan beberapa program ujian.
Soalan lazim
Adakah solar sudah mengatasi arang batu dalam penjanaan?
Belum, hanya dalam kapasiti terpasang. Pada Januari–Julai 2026 solar membekalkan kira-kira 13% penjanaan. Arang batu masih terbesar, walaupun bahagiannya separuh pertama buat kali pertama di bawah 50%.
Berapa banyak pemasangan PV baharu menurun?
Separuh pertama 2026 menyambung 71.77 GW, berbanding 212 GW pada separuh pertama 2025, kira-kira dua pertiga kurang. Kapasiti kumulatif masih naik 15.8%.
Apakah garis 1 Jun 2025?
Menurut Dokumen No. 136 NDRC/NEA, projek yang beroperasi sebelum 1 Jun 2025 mengekalkan dasar harga lama. Projek selepas itu menjual di pasaran, dengan harga mekanisme melalui bidaan.
Sumber
- NEA (reprinting People’s Daily, 11 Sep 2026): Solar becomes the largest power source by installed capacity
- NEA press conference: renewable grid connection in H1 2026
- NEA press conference: renewable grid connection in H1 2025
- NEA: renewable grid connection in 2025
- NDRC and NEA, Fa Gai Jia Ge [2025] No. 136: market-based pricing for new-energy power