La solar supera al carbón en capacidad instalada en China: lectura de las cifras de 2026
A finales de julio de 2026, China tenía 1286 GW de solar frente a 1285 GW de carbón. Las nuevas altas fotovoltaicas del primer semestre cayeron cerca de dos tercios respecto a 2025, y el almacenamiento creció un 61 %. Qué significa para los fabricantes de inversores y PCS.
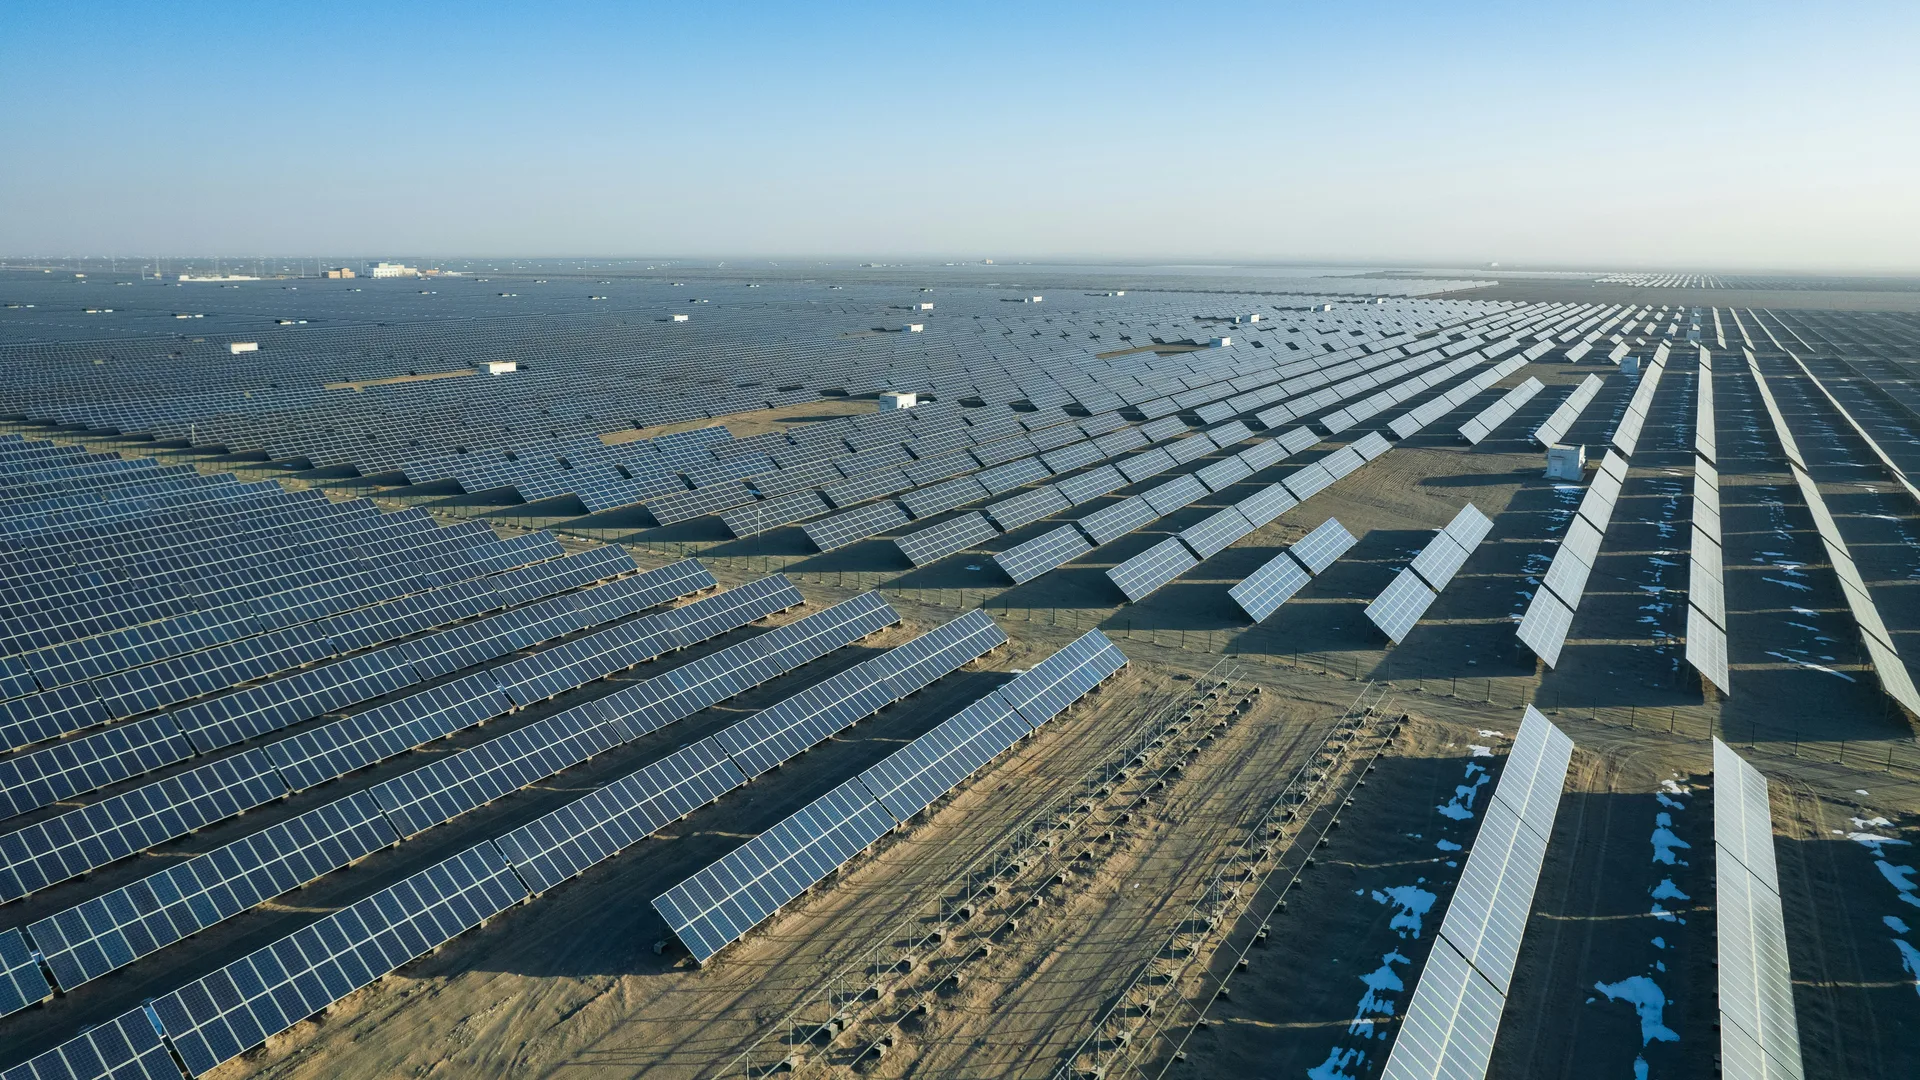
- 01Finales de julio de 2026: solar 1286 GW, carbón 1285 GW. La solar es ya la mayor fuente por capacidad instalada, el 31,5 % del total.
- 02La solar generó 802,4 TWh en enero–julio (+15,5 %), cerca del 13 % del total. El carbón sigue siendo el mayor generador.
- 03Nueva FV conectada en el primer semestre de 2026: 71,77 GW, frente a 212 GW en el de 2025. La distribuida fue el 58,8 %.
- 04El aprovechamiento de la FV bajó del 94 % al 91,4 %. La red pide producción despachable y predecible.
- 05El almacenamiento de nuevo tipo alcanzó 153 GW / 396 GWh a finales de junio, un 61 % más.
Las cifras
| Concepto | Cifra | Periodo |
|---|---|---|
| Capacidad solar instalada | 1286 GW | finales de julio de 2026 |
| Capacidad de carbón instalada | 1285 GW | finales de julio de 2026 |
| Cuota solar en la capacidad total | 31,5 % | finales de julio de 2026 |
| Generación solar | 802,4 TWh, +15,5 % | enero–julio de 2026 |
| Nueva FV conectada a la red | 71,77 GW (centralizada 29,55, distribuida 42,22) | 1.er semestre de 2026 |
| Nueva FV conectada a la red | 212 GW (centralizada unos 100, distribuida 113) | 1.er semestre de 2025 |
| Tasa de aprovechamiento FV | 91,4 % / 94 % | 1.er semestre 2026 / 2025 |
| Almacenamiento de nuevo tipo | 153 GW / 396 GWh, +61 % | finales de junio de 2026 |
Fuentes: ruedas de prensa de la Administración Nacional de Energía de China (NEA) y el artículo del Diario del Pueblo reproducido en la web de la NEA el 11 de septiembre de 2026.
Capacidad, no generación
El hito se refiere a la capacidad instalada. En generación, en enero–julio aproximadamente uno de cada ocho kWh fue solar. El carbón sigue siendo el mayor generador, aunque su cuota en el primer semestre de 2026 bajó del 50 % por primera vez. Según datos de State Grid, en el pico de este verano la solar aportó habitualmente más del 35 % de la potencia del mediodía.
Por qué cayeron las altas
El primer semestre de 2025 fue un pico excepcional: 212 GW conectados y 317 GW en todo el año. Ese pico coincide con el corte de la reforma de precios de la NDRC y la NEA (Documento n.º 136): los proyectos en servicio antes del 1 de junio de 2025 mantienen su política de precios, y los posteriores venden en el mercado, con un precio de mecanismo fijado por subasta. La NEA no atribuye la desaceleración de 2026 a una sola causa, pero las fechas coinciden.
El total sigue creciendo: 1272 GW a finales de junio, un 15,8 % más que un año antes.
Qué significa para los fabricantes de equipos
- El comportamiento en la red pesa más que el volumen. El aprovechamiento bajó al 91,4 %. El artículo plantea pasar de una solar «que depende del tiempo» a una «despachable y predecible». Las funciones de soporte de red de los inversores, el control de potencia activa y reactiva y la combinación con almacenamiento son lo que verifican los ensayos de conexión a red.
- La distribuida es la mayor parte. 42,22 de los 71,77 GW fueron tejados, viviendas y comercios. Estos equipos se instalan cerca de las personas, así que aplican los límites de CEM para entornos residenciales y la seguridad de instalación.
- El almacenamiento sigue creciendo. 153 GW a finales de junio y un objetivo de 300 GW para 2030 en el plan del XV Plan Quinquenal para el nuevo sistema energético. Aumenta la demanda de ensayos de conexión, seguridad y CEM para PCS.
- La exportación pesa más. Con las altas nacionales por debajo de 2025, los mercados exteriores ganan peso en las ventas. Cada mercado tiene su código de red y su vía de certificación, por lo que un mismo producto suele necesitar varios programas de ensayo.
Preguntas frecuentes
¿Ha superado la solar al carbón en generación?
No, solo en capacidad instalada. En enero–julio de 2026 la solar aportó cerca del 13 % de la generación. El carbón sigue siendo el mayor, aunque su cuota del primer semestre bajó del 50 % por primera vez.
¿Cuánto cayeron las nuevas altas FV?
En el primer semestre de 2026 se conectaron 71,77 GW, frente a 212 GW en el de 2025: unos dos tercios menos. La capacidad total sigue creciendo un 15,8 %.
¿Qué es el corte del 1 de junio de 2025?
Según el Documento n.º 136 de la NDRC y la NEA, los proyectos en servicio antes del 1 de junio de 2025 mantienen su política de precios; los posteriores venden en el mercado, con precio de mecanismo fijado por subasta.
Fuentes
- NEA (reprinting People’s Daily, 11 Sep 2026): Solar becomes the largest power source by installed capacity
- NEA press conference: renewable grid connection in H1 2026
- NEA press conference: renewable grid connection in H1 2025
- NEA: renewable grid connection in 2025
- NDRC and NEA, Fa Gai Jia Ge [2025] No. 136: market-based pricing for new-energy power